警察の保険と民間の保険、どっちがいい?|知っておきたい、4つの制度と3つの相談先
harimi2
ケイツマ ~警妻~

警察官のパートナー歴10年以上の私が、マネーキャリアを実際に6回利用しました
年間93,348円のムダが見つかった経験をもとに紹介しますね
私も以前は、お金の不安で頭がいっぱいだったのに、何をすればいいのかわかりませんでした。
夫婦で話し合っても答えはでないし、自分の欲しいものは我慢するばかり。
もっと働かないとダメかなぁと、夜な夜な布団の中で求人情報を見ていました。
そんなときにお世話になったのが、無料でお金の相談ができる、マネーキャリアでした。
いざ相談してみると、将来必要なお金や生活費の目安がわかるようになって、必要以上に節約しなくていいとわかったんです。
家計管理も続けられるようになり、相談から1年たった今では、夫婦での話し合いもスムーズに。
将来のお金を考えつつも、楽しんで生活できるようになったのがとっても嬉しい変化です!
この記事では、実際に相談した内容や、利用して感じたメリット・注意点などをお話しします。
結婚前の方ならどんな相談ができるのかも紹介するので、参考にしてくださいね。
原因は、夫の部署異動と、私の仕事を減らしたことにありました。
娘が小さく、両立に限界を感じた私は、仕事をセーブ。
残業がめちゃくちゃ多かった刑事から、安定した三交代の部署に異動した夫は、残業代が激減。
もともとフルタイムの共働きを想定して、ローンや子育てをはじめたはずが、なかなか理想通りにはいきませんでした。
収入が減ったなら、支出を見直すべきだったんでしょうけど、家計がまっったく把握できてなかったんですよ。
「夫は公務員だし、何とかなるんじゃないかな。というか、何とかなってほしい…」
そんな甘々な考えは、このあと簡単に崩れることに。
当時の私たちは、家計簿がつけられませんでした。
頑張って1ヶ月つけても「ふーん、結構使ってるね」で終わるだけで、見直しができなかったんです。
めんどくさいわ意味ないわで、私も夫もモチベはゼロ。
そんな中、クレジットカードの引き落とし直前に、口座残高が足りないと気づく大ピンチに!
あわてて、先取りしていた貯金を崩して補いました。
先取り貯金を崩すって変じゃない?
本格的にヤバいかも?
いくら考えても、答えは出ない。
私はだんだん、買い物で、自分の欲しいものだけ棚に戻しにいくようになりました。
そう、自分を犠牲にし始めたんです。
教育費や習い事って、結局いくらかかるんだろうね?

ネットにあるのは目安だしね~
警察の保険で保障はたりてる?ムダはない?
20年くらい前に警察官になったとき入ったままで、よくわからん
貯めたお金、資産運用するのは?
知識がないから、わかんないね…
夫には言えないけど、仕事柄、夫に万が一のことがあったら暮らせるのかという不安もありました。
夫と話しあっても、何をどうすればいいのかわからない。
っていうか、私がこんなに我慢してるのに、あなた(夫)真剣に考えてる?
だんだん、お金の話をすると険悪ムードになっちゃって。
夫婦だけで考えるのはもう無理だと感じました。
そこで使ってみたのが、何度でも無料でFPさんに相談できる、マネーキャリアです。
お金の整理を手伝ってもらって、この先のことも全部相談してみよう!無料だし!
と思い切って、申し込んだわけです。
まずよかったのは、将来のお金が具体的になったことです。
初回相談では簡単な自己紹介のあと、すぐに本題へ。
オンライン相談はこんな画面でした↓
(FPさん)
どんなことでお悩みですか?
赤字かもしれないんですが、よくわからないんです。
教育費や保険、資産運用なども気になっていて…
まとまりのないまま不安を全部さらけ出した私。
すると、まずは現状把握と将来の予想のため、ライフプラン表を作ってもらいました。
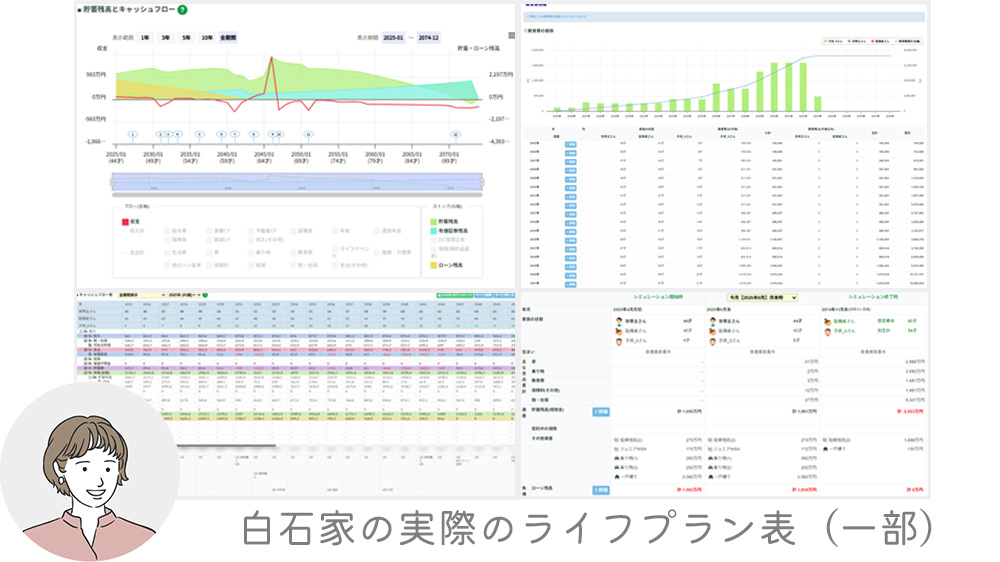
将来必要なお金とそのタイミングと、この先の家計が数字でわかるようになりました。
よくある「○歳代夫婦の平均」とかの目安じゃなくて、わが家だけの数字ってのがすごい。
ライフプラン表を作るために家計を整理すると、収入と支出もはっきりしてきました。
家計簿はなんとか用意した1ヶ月分だけでしたが、FPさんに手伝ってもらって、固定資産税などの年間支出も洗い出せました。
何年もブラックボックスだった家計が整理されて、感動でしたよ。
この時点で「相談してよかった!」と思いました。
ご主人の個人年金保険をかけすぎているので、減らした方がいいですよ。
将来、介護サービスを使ったときの自己負担が増える可能性が高いです。
※所得判定の条件によっても扱いが異なります
※わが家のケースです
将来のためにとちょっと無理して払ってたのに、ショックすぎる…。
計算してみると、年間にして93,348円の支出削減!
実は、加入したときは問題なかったんですが、その後の国の制度改正が原因でした。
保険の見直しって、自分たちに何か変化がなければいらないと思ってたけど、こんなケースもあるんですね。
ぶっちゃけ「保険は勧誘されるだろうな」と覚悟していましたが、まさか減らす提案をされるとは。
「浮いたお金でこの保険に入れますよ」という勧誘もなくて、信頼感が一気にアップ!
私たちのようにFPさんに相談したら、みなさんの家計や保険のムダも見つかるかもしれません。
現状でバッチリな人はそのままで良いと太鼓判を押してもらえるので、それだけでも安心できますよ。
まずは家計を圧迫していた私の個人年金保険も、減らすことにしました。
そして、いよいよ生活費の見直しです。
じつは最近、ずっと自分の買いたいものだけ我慢してて、正直しんどくて…。
でしたら、生活費を考え直しましょう!
ライフプランからみて、毎月あと5万円は使っても大丈夫ですよ。
え!?(そんなに!?)
個人年金保険を整理したのも理由の1つですが、今より生活費に予算をかけても大丈夫だと、ライフプランから導き出してくれました。
生活費を必要以上に切り詰めなくてもいいとわかったんです。
結果、5万円を外食・レジャー・衣服・旅行費にふりわけ、予算の上限の目安も一緒に決めてもらいました。
これ、警察官家庭あるあるです。
保険って専門的な言葉で説明されてたり、保障内容もいろいろあるから、比較が難しいってのもあると思います。
実際私たちだけでは、夫の加入内容一覧表(証券みたいなもの)を見ても、お手上げでした。
FPさんに読み解いてもらったおかげで、ようやくちゃんと理解できたんです。
説明を受けて私が抱いた印象は、「警察の保険は保障がシンプルで安い・民間の保険は高いけど保障が自由で手厚い」でした。※あくまで私の印象です
FPさんいわく、どちらが合うかは、必要な保障や家計の状況によって変わるとのこと。
相談の結果、わが家は警察の保険をメインに、夫の生命保険を運用型の民間保険に切り替えることにしました。
もともと運用も考えていたので、ちょうどいいねってことで。
このときの、ちょっと面白いエピソードがあります。
NISA、iDeCo、保険のどれがおすすめですか?
教育費にも使うなら、白石様には【保険】が向いてますよ
(しまった!保険勧誘される!)
身構えたんですが、質問にしっかり答えてくれるだけで、勧誘も押しつけ感も全くなくて。
知識の少ない私たちでしたが、説明が分かりやすかったので、納得して保険の契約ができました。
※勧誘されて契約したんじゃなくて、もともと契約する気があったのがポイント
夫のところは年1回、保険を見直しませんかと資料をもらってきます。
どこもそうなのかな?違ったらすみません。
のんびりタイプの夫は、「忘れてたけど締め切り来週だって」なんて資料を渡してくるんですけど、そんなに急に見直せない!笑
仕方ないのでとりあえずそのまま、ってのが何年も続いてました。
でも忙しい仕事の合間に受け取るでしょうし、忘れる気持ちもちょっとわかる。
だから、余裕があるうちに見直しておくって大切ですね。
保険を見直すなら、警察共済や警生協のパンフレットを用意しておくとスムーズです。
公式サイトから確認できますが、どちらもログインが必要です。
警察共済:組合員向けページ
↑ログインID・パスワードは、広報誌「たいよう」の下部に載ってました。
警生協:パンフレットのページ
↑わが家は紙のパンフレットを使ったので、ログイン情報がわからない場合は、ご主人に確認してみてくださいね。
夫に万が一のことがあった場合、私と娘は暮らしていけるのか。
ズバリ「夫の保険金はいくらかければいい?」…この悩み、他の人にはなかなか相談できないですよね。
夫の仕事柄、気になっていたものの、夫の前ではなかなか話しづらく。
そこで別日に、同じFPさんに1人で相談してみることに。
FPさんは、遺族年金、ローン、子ども関係の支出、私の無理なく働いた場合の収入などを計算して、シミュレーションしてくれました。
結果、今のところは意外と何とかなりそうとわかって、とても安心したんです。
また、私の仕事を増やすべきかどうかも相談しました。
以前、家事や育児との両立が難しくなり、仕事をセーブしたことがあったからです。
ライフプランをもとに、今の働き方でも大丈夫だとわかって、「もっと働かないといけない」というプレッシャーが減りました。
漠然と悩み続けることなく、具体的な数字をもとに考えられたのがよかったです。
わが家には、固定費には他にムダがなかったので、変動費だけをつけるシンプルな方法を教えてもらいました。
予算の目安もできたから、使いすぎを確認しやすくもなりました。
ほかにもわが家の場合、旅行などの大きな出費は、毎月少しずつ貯めるのではなく、ボーナスでまとめて確保するやり方も。
わが家に合う楽な管理方法を教えてもらえたので、さっそく実行しています。
ライフプランで、娘が大学生の間は収支がマイナスになってますが、大丈夫ですか?
学資保険と貯金でまかなえるのがわかるので、安心してくださいね。
将来、娘がもっと習い事したいって言ったら、どこまでOKですか?
全国平均の月3万円でシミュレーションしていますが、問題ないですよ。
それ以上になるなら、他の予算と調整すればいいんですね
漠然と不安に思っていましたが、ライフプランをもとに目安がわかり、安心しました。
娘が「これやりたい」と言った時に、お金の問題だけであきらめさせることなく、ちゃんと考えてあげられそうです。
以前は、私が節約を意識していても、夫は「なんとかなるんじゃない?」という感じで、モヤモヤしていました。
たとえば私は、娘と二人の時はなるべくお金をかけなくても楽しめるよう工夫を。
でも夫と娘の2人だと、ガチャガチャ・ゲーセン・昼夜の外食・室内の有料施設と出費フルコース。
原因のひとつは、外食やレジャーに使える金額を決めていなかったことです。
FPさんと予算を決めてからは、家族で出かける予定も立てやすくなりました。
私が一方的に決めた金額じゃなく、ライフプランをもとに考えた予算だったので、夫も納得しやすかったようです。
マネーキャリアに相談してから1年たちました。
以前は将来が不安で、とにかく貯金しなきゃと思っていた私。
今は、ライフプランと予算を判断の基準にできるので、必要以上に節約しなくても大丈夫だと思え、のびのびした気持ちで生活できるようになりました。
以前は何度やっても続かなかった家計簿が、今も続けられています。
Zaimで月の予算を管理することで、使いすぎていないか、途中で確認できるようになりました。
私的には、すごい成長です笑
旅行や自動車税など、年間を通して必要になるお金もあらかじめ準備できています。
以前は、遊びや旅行のたびに節約を考えていましたが、今は予算の範囲内なら思いっきり楽しんで大丈夫、と思えるようになりました。
FPさんと一緒に考えた予算だし、ライフプランが判断基準になっているという安心感。
お金を使うたびに不安、ってのが無くなって、家計を把握したうえで使えるようになったのが、大きな変化ですね。
子どもが成長し、私自身にも余裕が出てきたので、パートの仕事を増やしました。
収入に余裕ができたのも、生活の変化につながっています。
以前の私なら、増えた収入も、将来が不安でとにかく貯金、貯金!だったと思うんですよ。
でも今は、私の収入もある程度使って大丈夫だとわかる。
だから家事代行や外食など、時間や気持ちに余裕をつくるためのお金も使えるようになって、とても嬉しいです。
以前は、漫然としたお金の不安を何度も話し合っていた私たち。
今は、大きな出費や月の途中で予算を調整するときなど、具体的な相談が増えました。
お金の不安が完全になくなった、ってのは言い過ぎですが、家計の状況を把握して話せるようになったので、夫とぶつかることも減りました。
こんな風に、相談を受けた1年後、私の生活や気持ちはずいぶんかわったんです。
この先もずっと悩みたくない、と思っている人にこそ、FPさんに相談してみて欲しいなと思います。
結婚前のお金の悩みも、FPさんに相談できます。
マネーキャリアさんに聞いたところ、こんな相談をする人が多いんですって。
お金の相談=主婦の節約、というイメージが強いかもしれませんが、独身の人も賢く使っているんですね。
夫との結婚式は、思っていたより費用がかかりました。
警察官は職場関係の招待客が多くなるってケース、あるあるなんです。
私も経験しましたが、数万〜数十万円単位のオプションをなんども選んでると、金銭感覚がマヒしてくるんですよ。
だから、最初に予算の上限を考えておくのも賢い方法です(私もやればよかった!)。
結婚生活が始まった瞬間から、家計管理ははじまります。
特に保険は、受取人を両親から配偶者にかえるタイミングで、保障内容も見直す人が多いそうですよ。
そんなとき、警察官家庭は警察の保険と民間の保険で迷うのがあるある。
子どもはいつ何人?によっては、教育費や働き方の計画も変わりますよね。
結婚前から相談しておけば、話し合いがよりリアルになりやすいですよ。
警察官家庭だと、警察の官舎・民間の賃貸か・マイホーム(持ち家)のどれにするか、迷う話をよく聞きます。
住宅ローンをいくらまで組めるか、子どもが生まれた後も妻が働き続けるかなどによって、計画も変わりますよね。
「どんな家に住みたい?」
「子どもは何人ほしい?」
そんな会話、結婚が近いカップルなら一度はしたことあると思います。
ただ夢を語り合うだけなら、誰でもできます。
でも、せっかくならそのステージから一歩卒業して、リアルなお金という面を考えながら、本当の見通しを立ててみませんか。
とはいえ、「急にお金の話を振って、微妙な空気になったら嫌だな…」という気持ちもとっても分かります!
貯金や収入をストレートに聞き合うのって、ちょっとハードル高いですよね。
実は私たち夫婦もそうだったのですが、お金の話ってどうしても「ケチ」とか「楽観的」とか価値観が絡んでしまって喧嘩になることも…。
それが、第三者であるFPさんに間に入ってもらうと、気まずい空気になりにくく、楽しく未来のシミュレーションができるんです。
なぜなら、FPさんはお金のプロ。
誰かの価値観を否定するんじゃなく、客観的な「数字の根拠」を示して説明してくれます。
説得力があるから、喧嘩になりにくいんですよ(私たちもそうでした!)。
これからの暮らしをもっと楽しみにするために、大切な彼氏と、少しだけ真面目な話をしてみませんか?
価値観のすれ違いで喧嘩したくない、安心してこれからの話をしたいという方は、ぜひ一度プロの力を借りてみてくださいね。
マネーキャリアの、Googleマップの口コミを一部紹介します。
評価は☆4.7、口コミ数は約1,385件です。2026.10時点
現在30代、小学生の息子が2名おり、
老後資金が結局いくらかかるのか、
という漠然とした課題感があったなかで相談させていただきました。
どうしても自分ひとりでは知識もなく整理が難しかったところを、相談させていただいたことで大分クリアになりました。
また当初気になっていた強引な勧誘などもなく、
第三者ということで(なかなか貯金が貯まらない内情なども。。。)気兼ねなく相談できました。
この度はありがとうございました。
色々お金の勉強をしなくては…と思い、あちこちに無料相談をしてみましたが、最終的にこちらで相談した事が一番良かったです。
とても親身に相談にのってくださる方が担当になってれて、本当に安心しました。
知識の浅い私にも分かりやすく説明してくださいます。分からないことは、どんどん解消していく事が一番だと思います。
保険、老後資金についての相談をしましたが、ゆっくり時間をかけて納得のいくような形に持っていけたらと思います。
押し売り等も一切ありませんでした。
とても安心して相談できる所だと私は思います。おすすめです!!
ほかにも、解説がわかりやすかった、面倒じゃなかった、知識が豊富で頼れた、という声もありました。
指定された場所に行ったら、FPがまさかのすっぽかして来なかった。あり得ないです。
他にも数件、スケジュールの不満の口コミがあったので、マネーキャリアさんに聞いてみました。
スケジュールの管理漏れがないよう体制を整えています。
またご相談者様からマイナス評価があったFPは、面談の担当が減る仕組みをとっています。
とのことでした。
評価の低いFPさんの、面談の担当が減る仕組みは嬉しいですね。
どこのサービスでも一緒ですが、やはり人と人なので、相性が合わない可能性は捨てきれないです。
最悪、この人とは無理…となったら、FPさんを変えてもらいましょう。
ほけんの窓口のような、対面での相談窓口はありません。
「予約せず、気が向いたときに寄りたい」人には向いてないですね。
ファミレスやカフェ、自宅への訪問はOKです。
プレゼント目当てで申し込んだ人って、相談する目的がはっきりしないんですって。
それじゃFPも応じきれないから、結局相談者も満足できないし、良いFPも離れてしまう。
だからあえて、プレゼントを無しにしているそうです。
やり方は、申し込み後にLINEで送ってくれます。
PCなら、インストールなしでOKでした。
1回あたり1時間なので、足りない場合もあるかもしれません。
でも私は疲れる前に終われて良かったし、もっと相談したかったら、同じ人に次の予約をとればOKだったので特に不満はありませんでした。
たいていのサービスがそうですが、当てはまる方は他のサービスを探してみてくださいね。
実は私、「保険チャンネル」というFP相談サービスも使ったことがあります。
どちらも無料で相談できますが、実際に使ってみて感じた違いがありました。
| 比較ポイント | マネーキャリア | 保険チャンネル |
|---|---|---|
| 相談料 | 無料 | 無料 |
| FPの指名 | 指名制度はないが、性別など希望を考慮してくれる | 可能 |
| プレゼント | なし | キャンペーンによる |
| 私が利用したときの印象 | 説明がわかりやすく、相談したい内容を優先してくれた | 説明が難しく、保険の説明が中心になったと感じた |
保険チャンネルを利用した時は、FPさんの説明が難しくて私は置いてけぼりに。
私が不安だから相談したのに、途中からFPさんは完全に夫にしか話をしなくなって、私はただ座っているだけでした。
知りたかったお金の不安より、新しい保険契約の話が中心になってしまったので、相談を打ち切りました。
一方マネーキャリアでは、私が解決したいことを優先してくれたのが嬉しかったです。
説明もわかりやすかったし、事実、相談後も家計管理を続けられています。
ただこれは私の感想なので、相性や相談内容によって感じ方は変わるかもしれません。
自分で指名したいなら保険チャンネルも検討先の一つになると思います。
でも、マネーキャリアのように、相談内容に詳しいFPさんを選んでもらえるのも安心感がありましたよ。
私は6回使っていますが、強引な勧誘はありませんでした。
むしろ保険を減らす提案すらあって、不安をあおられることもなかったです。
私が「もっと安い保険があったら…」と言うと、「こういうのもありますよ」とサッと見せてくれはしましたが、全然押してはこなかったです。
マネーキャリアでは、保険を契約した人が1年以内に解約したら、FPにペナルティが課せられる仕組みがあるんですって。
強引な勧誘が起きにくいよう、対策が取られているんですね。
家計に関することなら、なんでもOKとのことでした。
保険だけじゃなく、家計の見直し、ライフプラン、NISAなどの資産形成、住宅購入・住宅ローン、教育資金、老後資金なども相談対象です。
どれにあたるかわからなかったら、予約時に「何を相談していいか分からないのですが、話を聞いてみたいです」と書けばOKとのことでした。
保険会社からの手数料で成り立っているからです。
有料相談サービスって、通常5,000~20,000円くらいかかる(参考:日本FP協会)ところ、無料で相談できるのには理由があったんですね。
「タダで相談だけ受けてたら成り立たないよね?」
って、私も最初は思ってました。
でもわが家のように、資産運用を相談した結果保険を契約する人もいるので、仕組みがうまく回っているんじゃないでしょうか。
マネーキャリアには、評価の高いFPさんが残っていく仕組みが用意されています。
相談後のアンケート評価や実績が良いFPさんが、優先的に相談を担当できるようになっているんです。
評価が低いと相談を担当させてもらえなくなるので、評価の高い人が残るんですね。
もし担当FPとの相性が合わないと感じた場合は、変更も相談できます。
公式サイトにアクセスし、フォームに簡単な内容を入力します。
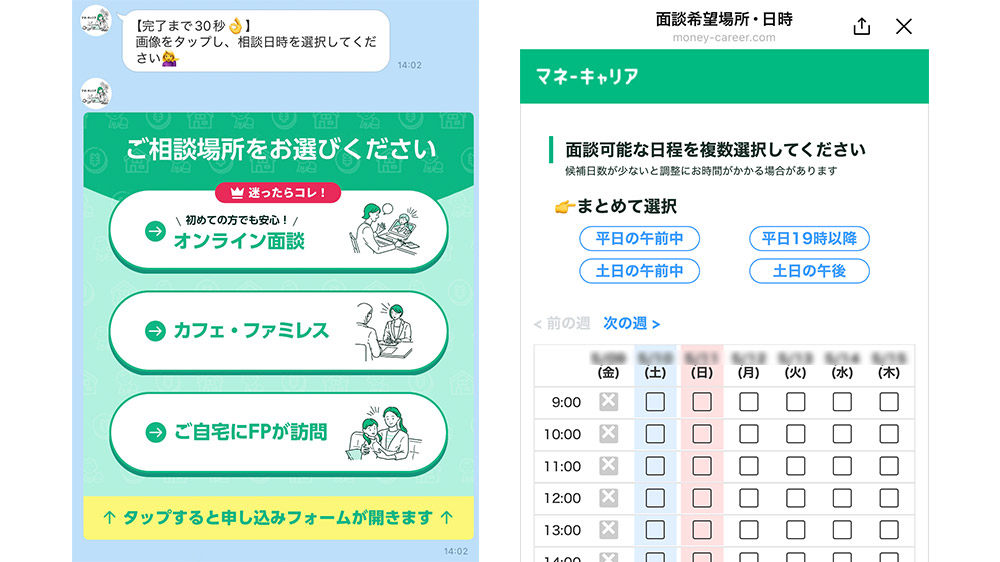
公式LINEアカウントを友達登録して、希望日時や場所を入力します。
相談内容に詳しいFPを選んでくれますが、性別や子育て経験の有無などの希望があればできるかぎり考慮してもらえます。
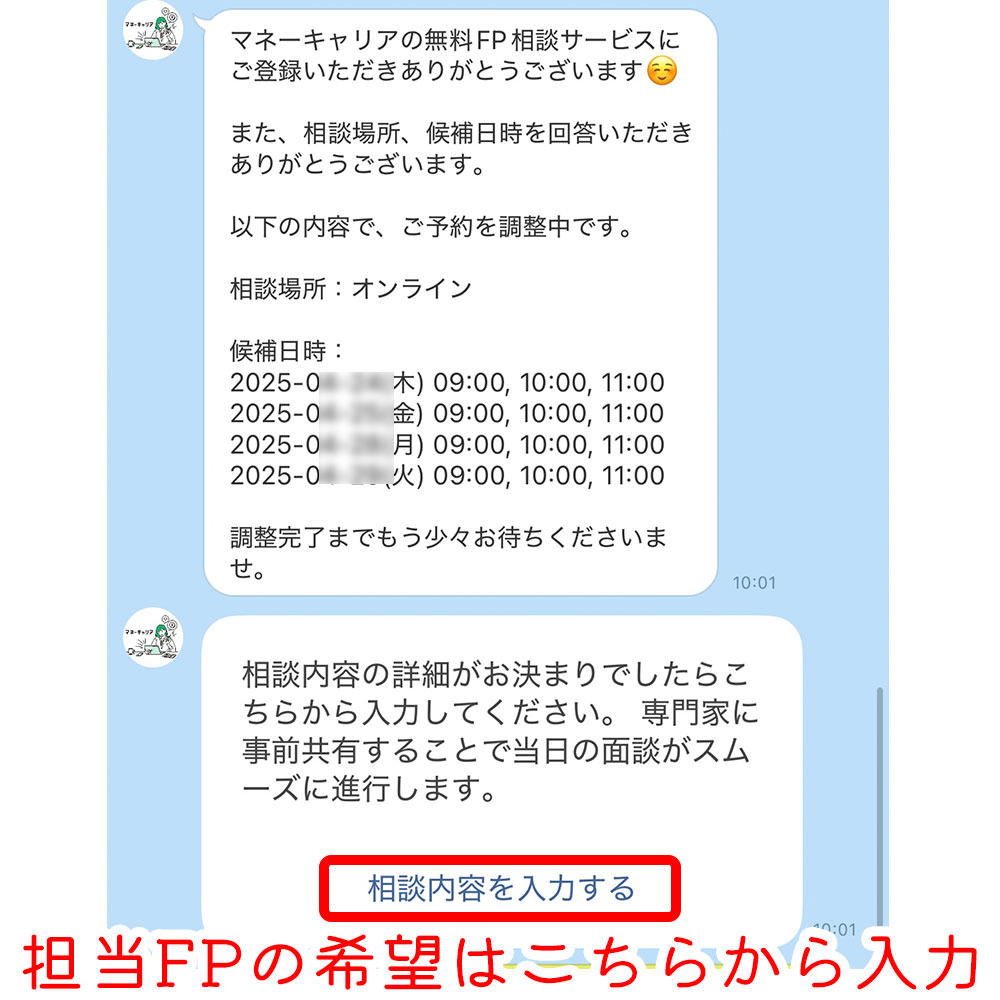
予約が決まったら、担当FPのプロフィールや口コミが届くのでチェックしましょう。
合わなそうなら、この時点で変更してもらえます。
スマホならLINEの入室ボタンから、PCならメールで入室URLを送ってもらえます。
ちなみにLINEは自動返信じゃないから、メッセージを送ると、スタッフさんがちゃんと返信してくれましたよ。
当ブログ(ケイツマ)経由で申し込むと、警察の保険や制度について相談したい可能性があること、加入内容の整理や民間保険との違いを丁寧に説明してほしいことが、FPさんに伝わります。
当日イチから説明するより、限られた相談時間を有効に使えそうだと感じました。
お金の不安でいっぱいで、切り詰めてばかりだった私。
でもFPさんに相談したら、不安が軽くなって、暮らしをもっと楽しめるようになりました。
警察官家庭では、保険は警察か民間のどちらが合うのか、夫に万が一のことがあったら生活費はどうなるのかなど、まわりに相談しにくい悩みもあると思います。
私も、ひとりで考えているだけではわからないことがたくさんありました。
もしあなたも「もう一人で悩みたくない!」と思っているなら、一度FPさんに相談してみるのは、心強い選択肢のひとつ。
無料で相談できるマネーキャリアで、あなたにぴったりの解決策を見つけてみませんか?